เมืองไทยยูแอล พลัส

เมืองไทยยูแอล พลัส
ได้ทั้งความคุ้มครองและโอกาสการลงทุน
ข้อมูลแบบประกัน
✔ อายุ 30 วัน - 75 ปี ซื้อได้
✔ ดูแลยาวถึงอายุ 99 ปี
✔ ใช้สิทธิลดหย่อนภาษีได้สูงสุด 100,000 บาท1
จุดเด่น เมืองไทยยูแอล พลัส
หากคำตอบของชีวิต คือ ความมั่นคง เมืองไทยยูแอล พลัส แบบประกันที่ให้คุณได้ครบ
✔ การันตีอัตราผลตอบแทนขั้นต่ำ2 : 4% ต่อปี ในปีกรมธรรม์แรก และ 1% ตั้งแต่ปีกรมธรรม์ที่ 2 เป็นต้นไป (สำหรับมูลค่าการลงทุน)
✔ เลือกความคุ้มครองชีวิตได้สูง : สามารถกำหนดสัดส่วนความคุ้มครองชีวิตและการลงทุนได้ตามต้องการ
✔ เลือกชำระเบี้ยประกันได้ : จ่ายเบี้ยสบาย ๆ รายปี / รายงวด 6 เดือน / รายงวด 3 เดือน / รายเดือน
✔ หยุดพักชำระเบี้ยประกันได้ : โดยความคุ้มครอง และโอกาสได้รับผลตอบแทนจากการลงทุนยังคงอยู่ตราบเท่าที่มีมูลค่าการลงทุนคงเหลือในกรมธรรม์
✔ เพิ่มเบี้ยประกันภัยส่วนออมเพิ่มเติม : เพื่อบรรลุเป้าหมายที่วางไว้
✔ คุ้มค่ามากกว่า : ใช้สิทธิลดหย่อนภาษีได้สูงสุด 100,000 บาท1
✔ คล่องตัวมากกว่า : สามารถถอนเงินลงทุนออกบางส่วนจากกรมธรรม์ เพื่อตอบโจทย์ทุกช่วงชีวิต
✔ เพิ่มความอุ่นใจด้วยสัญญาเพิ่มเติม : ประกันภัยสุขภาพและโรคร้ายแรง เพื่อรับความคุ้มครองที่เพิ่มขึ้น
✔ เบี้ยประกันภัยหลักขั้นต่ำ :
- รายปี 10,000 บาท
- ราย 6 เดือน 5,000 บาท
- ราย 3 เดือน 3,000 บาท
- รายเดือน 1,000 บาท
ความคุ้มครองเพิ่มเติม
เพิ่มความอุ่นใจด้วยสัญญาเพิ่มเติมการประกันภัยสุขภาพและโรคร้ายแรง แบบเบี้ยประกันภัยรวมคงที่ตลอดอายุสัญญา (สัญญาเพิ่มเติม UDR) เช่น สัญญาเพิ่มเติม
✔ ประกันสุขภาพ แบบ อีลิท เฮลท์ พลัส
✔ ประกันสุขภาพ แบบ ดี เฮลท์ พลัส
✔ ประกันสุขภาพ โครงการ ดี คิดส์ พลัส
✔ ประกันสุขภาพ สมาร์ท เฮลท์
✔ ประกันสุขภาพ เอ็กซ์ตร้า แคร์ พลัส (Extra Care Plus) เติมเต็มความคุ้มครองสุขภาพให้มากกว่าสวัสดิการที่มี
✔ ประกันสุขภาพ เอ็กซ์ตร้า แคร์ (Extra Care)
✔ ประกันสุขภาพ แบบแยกค่าใช้จ่าย (H&S)
✔ ประกันสุขภาพ เฮลแคร์ พลัส (Health Care Plus)
✔ ประกันสุขภาพวงเงินแน่นอน
✔ ประกันสุขภาพแคร์ พลัส (Care Plus)
✔ ประกันสุขภาพ OPD เหมาจ่าย
✔ ประกันโรคร้ายแรงซีไอ เพอร์เฟค แคร์
✔ ประกันโรคร้ายแรงชีไอ 31 (CI3 1) คุ้มครอง 31 โรคร้ายแรง
✔ ประกันอุบัติเหตุ PA Rider
✔ ประกันทีพีดี (TPD) คุ้มครองทุพพลภาพถาวรสิ้นเชิง
ทั้งนี้ ระยะเวลาให้ความคุ้มครองต้องไม่เกินระยะเวลาเอาประกันภัยของกรมธรรม์ประกันชีวิตที่สัญญาเพิ่มเติมนี้แนบท้ายอยู่และตราบเท่าที่มูลค่าลงทุนมีเพียงพอที่จะชำระการประกันภัยของสัญญาเพิ่มเติม
หมายเหตุ
1 เบี้ยประกันชีวิตของแบบประกันภัยนี้ สามารถนำไปใช้สิทธิหักลดหย่อนภาษีเงินได้บุคคลธรรมดา ทั้งนี้ หลักเกณฑ์เป็นไปตามที่กรมสรรพากร กำหนด
2 ผลตอบแทนขั้นต่ำที่ใช้ในการคำนวณมูลค่าการลงทุน
3 เมืองไทยยูแอล พลัส เป็นชื่อทางการตลาดของแบบประกันภัยเมืองไทย ยูนิเวอร์แซลไลฟ์ 1
อุ่นใจด้วยการบริหารการลงทุนโดยมืออาชีพ
✦ การันตีอัตราผลตอบแทนขั้นต่ำ สำหรับมูลค่าการลงทุน (4% ต่อปี ในปีกรมธรรม์แรก และ 1% ต่อปี ตั้งแต่ปีกรมธรรม์ที่ 2 เป็นต้นไป)
✦ บริหารพอร์ตการลงทุนในสินทรัพย์ที่มีความเสี่ยงต่ำ เพื่อความมั่นคงของผลตอบแทน พร้อมเปิดโอกาสรับผลตอบแทนที่สูงขึ้นตามภาวะตลาด
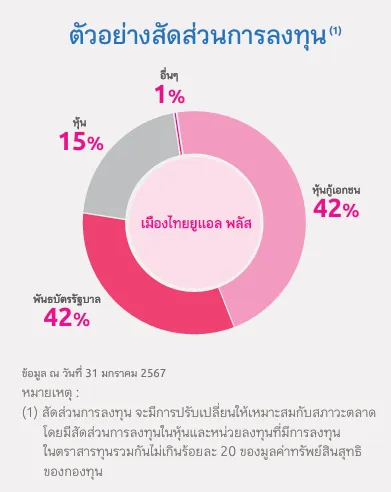
✦ กระจายการลงทุนในหุ้นและหน่วยลงทุน ที่มีการลงทุนในตราสารทุนสูงสุดไม่เกิน 20% ของพอร์ตการลงทุน
✦ ลงทุนในตราสารหนี้ภาครัฐและเอกชน ที่มีอันดับความน่าเชื่อถือ
การเปรียบเทียบยูนิเวอร์แซลไลฟ์กับประกันทั่วไปและกองทุนรวม
หมายเหตุ : ผลประโยชน์ทางภาษีเป็นไปตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
ข้อควรรู้เกี่ยวกับยูนิตลิงค์และยูนิเวอร์แซลไลฟ์
ความสมบูรณ์ของสัญญาประกันภัย
ในกรณีที่ผู้เอาประกันภัยรู้อยู่แล้ว และแถลงข้อความอันเป็นเท็จหรือรู้อยู่แล้วในข้อความจริงใด แต่ไม่เปิดเผยข้อความจริงนั้นให้บริษัทฯ ทราบในขณะที่ขอเอาประกันภัย ซึ่งถ้าบริษัทฯ ทราบข้อความจริงนั้น ๆ แล้ว อาจจูงใจบริษัทฯ ให้เรียกค่าการประกันภัยสูงขึ้นหรือไม่ยอมทำสัญญา สัญญาประกันภัยจะตกเป็นโมฆียะตาม ป.พ.พ. มาตรา 865 ซึ่งบริษัทฯ อาจบอกล้างสัญญา และไม่จ่ายเงินตามกรมธรรม์
กรณีที่บริษัทฯ จะไม่คุ้มครอง
1. กรณีผู้เอาประกันภัยฆ่าตัวตายด้วยใจสมัครภายใน 1 ปี นับแต่วันที่เริ่มมีผลคุ้มครองตามกรมธรรม์ หรือวันที่บริษัทฯ อนุมัติให้เพิ่มจำนวนเงินเอาประกันภัย ทั้งนี้ เฉพาะในส่วนของจำนวนเงินเอาประกันภัยที่เพิ่มขึ้นเท่านั้น
2. กรณีผู้เอาประกันภัยถูกผู้รับประโยชน์ฆ่าตายโดยเจตนา
3. กรณีผู้เอาประกันภัยแถลงอายุคลาดเคลื่อนไม่ถูกต้องแท้จริง และบริษัทฯ พิสูจน์ได้ว่าขณะทำสัญญาประกันภัย อายุที่ถูกต้องแท้จริงอยู่นอกจำกัดอัตราเบี้ยประกันภัยตามทางค้าปกติของบริษัทฯ
สิ่งที่ผู้เอาประกันภัยควรรู้
1. เป็นประกันชีวิต ไม่ใช่เงินฝาก ไม่ใช่กองทุนแถมประกัน ไม่ใช่ประกันแถมกองทุน
2. จำนวนเงินเอาประกันภัยมีผลต่อค่าใช้จ่าย หากต้องการจำนวนเงินเอาประกันภัยสูง ค่าการประกันภัยจะสูงและจะยิ่งเพิ่มสูงขึ้นเมื่อผู้เอาประกันภัยมีอายุมากขึ้น
3. ค่าใช้จ่ายไม่คงที่แม้จ่ายเบี้ยคงที่ ค่าใช้จ่ายบางรายการจะแปรผันกับอายุผู้เอาประกันภัย (โปรดศึกษารายละเอียดในตารางแสดงค่าใช้จ่าย)
4. ถอนเงินจากกรมธรรม์ได้ มีค่าธรรมเนียม (โปรดศึกษารายละเอียดในตารางแสดงอัตราค่าธรรมเนียมเวนคืนและการถอนเงินลงทุนออกบางส่วน)
5. เงินลงทุนถูกหักไปชำระค่าใช้จ่ายตามกรมธรรม์ทุกเดือน ค่าใช้จ่ายจะหักจากเบี้ยประกันภัยที่จ่ายและจากการขายคืนหน่วยลงทุนอัตโนมัติทุกเดือน และถ้าเบี้ยประกันภัยและเงินลงทุนไม่เพียงพอกับค่าใช้จ่าย กรมธรรม์จะสิ้นผลบังคับ มิฉะนั้นต้อง Top Up เพื่อให้กรมธรรม์ไม่สิ้นผลบังคับ
6. ลดหย่อนภาษีได้ เบี้ยประกันภัย สามารถ นำไปใช้สิทธิหักลดหย่อนภาษีได้ ทั้งนี้ หลักเกณฑ์เป็นไปตามที่กรมสรรพากรกำหนด
7. รับรองอัตราผลตอบแทนขั้นต่ำตามที่บริษัทฯ กำหนด
ข้อควรระวังและพึงปฏิบัติ
1. พิจารณาความพร้อมทางการเงินในการชำระเบี้ยประกันภัยต่อเนื่อง ก่อนตัดสินใจทำประกัน เนื่องจากเป็นผลิตภัณฑ์ที่มีความผูกพันทางการเงินในระยะยาว
2. ทำความเข้าใจ ความคุ้มครอง เงื่อนไขทั้งส่วนประกันภัยและส่วนลงทุนก่อนตัดสินใจทำประกัน
3. แม้ว่าข้อมูลและตัวเลขในเอกสารการขายมีความซับซ้อน ผู้เอาประกันจะต้องศึกษาทำความเข้าใจ และสอบถามผู้ขายเมื่อมีข้อสงสัย
4. ควรกรอกใบคำขอเอาประกันภัยด้วยตนเอง ไม่ลงนามในเอกสารเปล่า และตรวจสอบรายละเอียดในใบคำขอเอาประกันภัยก่อนลงนาม
5. เรียกรับหลักฐานการรับเงินจากผู้ขายทุกครั้ง โดยต้องสังเกตว่าเป็นหลักฐานของบริษัทฯ จริง
6. ให้ความสำคัญในการตอบคำถามทางโทรศัพท์จากบริษัทฯ ภายหลังการซื้อกรมธรรม์
7. ติดตามและให้ความสำคัญกับเอกสารที่ได้รับจากบริษัทฯ เพื่อรักษาสิทธิประโยชน์ของตนเอง
คำเตือน
โปรดศึกษารายละเอียดความคุ้มครอง ข้อยกเว้น เงื่อนไขและความเสี่ยงก่อนตัดสินใจทำประกันภัยทุกครั้ง ทั้งนี้ ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต ผู้ลงทุนควรศึกษาข้อมูลของกองทุนรวม โดยเฉพาะอย่างยิ่งนโยบายการลงทุน ความเสี่ยง และผลการดำเนินงานของกองทุนที่เปิดเผยไว้ในแหล่งต่าง ๆ หรือขอข้อมูลจากผู้แนะนำการลงทุนก่อนตัดสินใจลงทุน และควรศึกษาข้อมูลเกี่ยวกับสิทธิประโยชน์ทางภาษีที่ระบุไว้ในคู่มือการลงทุน